1:08 am, Monday, 9 November 2026

আশির হাজার হিসাব বন্ধ হওয়ার পরও অধরা রয়ে গেছেন হোতারা

আশির হাজার হিসাব বন্ধ হওয়ার পরও অধরা রয়ে গেছেন হোতারা

Monzu-Info-Tech
Monzu-Info-Tech

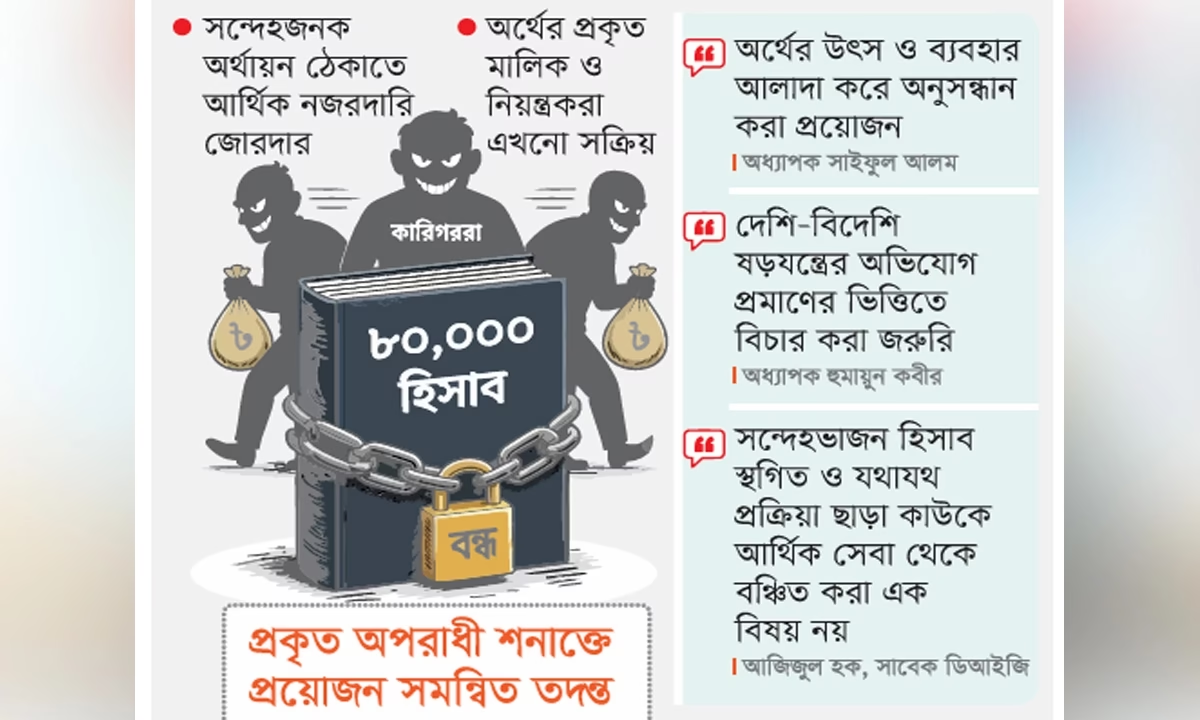
আর্থিক গোয়েন্দা সংস্থার প্রকাশিত তথ্য অনুযায়ী, অবৈধ হুন্ডি ও জুয়া প্রতিরোধে ২০২৬ সালের জুন পর্যন্ত ৫৫ হাজার মোবাইল আর্থিক হিসাব স্থগিত করা হয়েছিল। আগস্টের প্রথম সপ্তাহে আরও ২৪ হাজার এবং পরবর্তী সময়ে এক হাজারের বেশি হিসাব স্থগিত করা হয়।

সব মিলিয়ে স্থগিত হিসাবের সংখ্যা ৮০ হাজার ছাড়িয়েছে। কিন্তু এত বিপুলসংখ্যক হিসাব স্থগিতের পরও অর্থের মূল নিয়ন্ত্রকদের শনাক্ত করার কাজ কতটা এগিয়েছে, সেটিই এখন গুরুত্বপূর্ণ অনুসন্ধানের বিষয়। অপরাধ বিশেষজ্ঞরা বলছেন, একটি মোবাইল ব্যাংকিং হিসাব বন্ধ করা হলো। কিন্তু সেই হিসাবের পেছনে থাকা ব্যক্তির নিয়ন্ত্রণে আরও পাঁচটি হিসাব থাকলে কী হবে?

একটি জাতীয় পরিচয়পত্রের বিপরীতে নিবন্ধিত সিম নিষ্ক্রিয় করা হলো; কিন্তু অন্যের পরিচয়পত্র ব্যবহার করে নতুন সিম নেওয়া থাকলে সেই অর্থের প্রবাহ কি বন্ধ হবে? আবার যে ব্যক্তি অর্থ পাঠাচ্ছেন, তিনি নিজে যদি প্রকৃত অর্থের মালিক না হন, তাহলে কেবল তার হিসাব জব্দ করে অর্থের উৎস পর্যন্ত পৌঁছানো কতটা সম্ভব? বাংলাদেশে সাম্প্রতিক আর্থিক গোয়েন্দা তৎপরতার সামনে এখন এমন একাধিক প্রশ্ন বড় হয়ে উঠছে।

সন্দেহজনক মোবাইল আর্থিক হিসাব স্থগিত, ব্যাংক হিসাব অবরুদ্ধ এবং শতাধিক প্রতিষ্ঠানের লেনদেনের নথি তলবের মধ্য দিয়ে অর্থের প্রবাহ নিয়ন্ত্রণের চেষ্টা চলছে। বিশেষজ্ঞদের মতে, এটি ভালো উদ্যোগ; কিন্তু তদন্তের সবচেয়ে গুরুত্বপূর্ণ অংশ এখন শুধু হিসাব বন্ধ করা নয়; বরং কার অর্থ কার হাতে যাচ্ছে, কার নির্দেশে যাচ্ছে এবং শেষ পর্যন্ত কে সেই অর্থের সুবিধাভোগী হচ্ছেন, তা শনাক্ত করা।

অপরাধ বিশেষজ্ঞ অধ্যাপক সাইফুল আলম রূপালী বাংলাদেশকে বলেন, আর্থিক অপরাধ অনুসন্ধানে সবচেয়ে বড় জটিলতা হচ্ছে, যে ব্যক্তির নামে হিসাব খোলা, তিনিই সব সময় অর্থের প্রকৃত মালিক নন। অনেক ক্ষেত্রে স্বল্প আয়ের মানুষ, শ্রমজীবী ব্যক্তি কিংবা অপরিচিত ব্যক্তির পরিচয় ব্যবহার করে আর্থিক হিসাব পরিচালনার অভিযোগ রয়েছে। হিসাবের নিবন্ধিত মালিক হয়তো জানেনই না তার পরিচয় ব্যবহার করে কী ধরনের লেনদেন হচ্ছে।

এ কারণে শুধু হিসাব বন্ধ করে দিলেই অর্থায়নের নেটওয়ার্ক ভেঙে পড়ে না। বরং তদন্তকারীদের জানতে হবে, হিসাবটি কে পরিচালনা করতেন, কোন ডিভাইস থেকে লেনদেন হতো, অর্থ জমা দেওয়ার পর কোথায় পাঠানো হয়েছে এবং একই অর্থের সঙ্গে অন্য কোন কোন হিসাব যুক্ত ছিল। ফলে একই ব্যক্তির নিয়ন্ত্রণে একাধিক মোবাইল আর্থিক হিসাব, বিভিন্ন পরিচয়পত্রের ব্যবহার এবং ছোট ছোট অঙ্কে অর্থ স্থানান্তরের কৌশল শনাক্ত করা না গেলে অর্থের প্রকৃত নিয়ন্ত্রণকারীরা আড়ালেই থেকে যেতে পারেন।

তিনি আরও বলেন, এখানে আরেকটি গুরুত্বপূর্ণ বিষয় হলো, অর্থের উৎস এবং অর্থের ব্যবহার আলাদা করে অনুসন্ধান করা। কোনো হিসাব থেকে শ্রমিক আন্দোলন, সহিংসতা কিংবা অন্য কোনো অপরাধে অর্থ গেছে বলে সন্দেহ হলেই সেই হিসাবের নিবন্ধিত ব্যক্তিকে অপরাধী বলা যায় না। অর্থের প্রকৃত উৎস, নির্দেশদাতা এবং সুবিধাভোগী শনাক্ত করতে লেনদেনের পূর্ণাঙ্গ ধারাবাহিকতা প্রয়োজন।

সাবেক ডিআইজি আজিজুল হক রূপালী বাংলাদেশকে বলেন, আর্থিক অপরাধের পুরোনো কৌশলে বড় অঙ্কের অর্থ একাধিক ব্যাংক হিসাবের মাধ্যমে স্থানান্তর করা হতো। এখন ডিজিটাল আর্থিক সেবার বিস্তারের কারণে তুলনামূলক ছোট অঙ্কে বহু হিসাবের মধ্যে অর্থ স্থানান্তরের সুযোগ তৈরি হয়েছে। এতে একটি নির্দিষ্ট লেনদেনকে বিচ্ছিন্নভাবে দেখলে তার প্রকৃত উদ্দেশ্য বোঝা কঠিন হতে পারে।

বিশেষ করে একই সময়ের মধ্যে অনেক হিসাব থেকে বিভিন্ন ব্যক্তির কাছে অর্থ পাঠানো হলে সেগুলোর মধ্যে সম্পর্ক খুঁজে বের করতে প্রযুক্তিনির্ভর বিশ্লেষণ প্রয়োজন। শুধু সন্দেহজনক লেনদেনের প্রতিবেদন তৈরি করলেই হবে না; একই ডিভাইস, ফোন নম্বর, পরিচয়পত্র, লেনদেনের সময় এবং অর্থগ্রহণকারীদের মধ্যে কোনো অভিন্ন যোগসূত্র রয়েছে কি না, তা পরীক্ষা করতে হবে।

এক্ষেত্রে মোবাইল আর্থিক সেবা প্রতিষ্ঠান, ব্যাংক, টেলিযোগাযোগ প্রতিষ্ঠান এবং আর্থিক গোয়েন্দা সংস্থার মধ্যে দ্রুত তথ্যবিনিময় গুরুত্বপূর্ণ হয়ে উঠেছে। আজিজুল হক আরও বলেন, মোবাইল আর্থিক সেবার সঙ্গে সিমের নিবন্ধন সরাসরি যুক্ত। ফলে সন্দেহজনক হিসাবের সঙ্গে সংশ্লিষ্ট সিম ও জাতীয় পরিচয়পত্রের তথ্য যাচাই না করলে একই ব্যক্তি নতুন পরিচয়ে আবার আর্থিক সেবা ব্যবহারের সুযোগ পেতে পারেন।

তবে শুধু সিম নিষ্ক্রিয় করা বা জাতীয় পরিচয়পত্রের তথ্যের ভিত্তিতে কাউকে নতুন আর্থিক সেবা থেকে বিরত রাখাই যথেষ্ট নয়। একইসঙ্গে দেখতে হবে, ওই পরিচয়পত্রের বিপরীতে আগে থেকে কতগুলো সিম নিবন্ধিত, কোন সিমে আর্থিক হিসাব খোলা হয়েছে এবং সেগুলোতে কারা নিয়মিত লেনদেন করছেন। এখানে ব্যক্তিগত তথ্যের নিরাপত্তা ও আইনগত সুরক্ষাও গুরুত্বপূর্ণ।

তদন্তের প্রয়োজনে সন্দেহভাজন হিসাব স্থগিত করা এবং কোনো নাগরিককে যথাযথ প্রক্রিয়া ছাড়া আর্থিক সেবা থেকে বঞ্চিত করা এক বিষয় নয়। ভুল পরিচয় শনাক্ত হলে নির্দোষ ব্যক্তির ভোগান্তির আশঙ্কাও থাকে। গোয়েন্দা প্রতিবেদনে প্রচলিত ব্যাংকিং ব্যবস্থার বাইরে ক্রিপ্টোকারেন্সি ব্যবহারের অভিযোগও এসেছে। এ ধরনের লেনদেনে অর্থের প্রকৃত মালিক শনাক্ত করা কঠিন হতে পারে।

তবে ক্রিপ্টোকারেন্সির লেনদেন সম্পূর্ণ অদৃশ্য নয়। সংশ্লিষ্ট ওয়ালেট, লেনদেনের সময়, অর্থের স্থানান্তর এবং বিভিন্ন ডিজিটাল প্ল্যাটফর্মের তথ্য বিশ্লেষণ করে অনেক ক্ষেত্রে অর্থের গতিপথ অনুসন্ধান করা সম্ভব। তিনি বলেন, তদন্তের জন্য তাই শুধু দেশের ব্যাংক ও মোবাইল আর্থিক সেবার তথ্য যথেষ্ট নয়। বিদেশি অর্থ স্থানান্তরের উৎস, মধ্যবর্তী হিসাব এবং দেশে অর্থগ্রহণকারীদের মধ্যে সম্পর্কও পরীক্ষা করতে হবে।

বিশেষ করে বিদেশ থেকে আসা অর্থের ক্ষেত্রে বৈধ রেমিট্যান্স, ব্যবসায়িক লেনদেন, ব্যক্তিগত অনুদান এবং সন্দেহজনক অর্থায়নকে আলাদা করে দেখা জরুরি। কোনো বিদেশি লেনদেন হলেই তাকে নাশকতার অর্থায়ন হিসেবে চিহ্নিত করা যায় না। অর্থনীতি বিশেষজ্ঞরা বলছেন, জাতীয় রাজস্ব বোর্ডের (এনবিআর) সেন্ট্রাল ইন্টেলিজেন্স সেল এবং ইনকাম ট্যাক্স ইন্টেলিজেন্স অ্যান্ড ইনভেস্টিগেশন ইউনিটের সাম্প্রতিক তৎপরতায় ১২৫টি প্রতিষ্ঠানের লেনদেনের নথি তলব এবং শতাধিক ব্যক্তির ব্যাংক হিসাব অবরুদ্ধ করার তথ্য সামনে এসেছে।

এই তদন্তের সবচেয়ে গুরুত্বপূর্ণ দিক হতে পারে প্রতিষ্ঠানের ঘোষিত আয়, প্রকৃত ব্যবসায়িক কার্যক্রম, কর পরিশোধ, ব্যাংক লেনদেন এবং সংশ্লিষ্ট ব্যক্তিদের সম্পদের মধ্যে সামঞ্জস্য পরীক্ষা করা। কোনো প্রতিষ্ঠানের ব্যবসা সীমিত হলেও তার হিসাবে অস্বাভাবিক অর্থপ্রবাহ থাকলে সেটি অনুসন্ধানের বিষয় হতে পারে। একইভাবে কোনো প্রতিষ্ঠানের প্রকৃত ব্যবসায়িক লেনদেনকে কেবল সন্দেহের ভিত্তিতে অপরাধ হিসেবে দেখার সুযোগ নেই।

তদন্তকারীদের জন্য গুরুত্বপূর্ণ হচ্ছে, কোনো প্রতিষ্ঠানের হিসাব থেকে অর্থ বেরিয়ে অন্য প্রতিষ্ঠানে গেছে কি না এবং সেই প্রতিষ্ঠানের সঙ্গে প্রথম প্রতিষ্ঠানের মালিকানা, পরিচালনা বা ব্যবস্থাপনার কোনো সম্পর্ক রয়েছে কি না, তা যাচাই করা। বিশেষজ্ঞরা বলছেন, বাংলাদেশ ফাইন্যান্সিয়াল ইন্টেলিজেন্স ইউনিটের ২০২৪-২৫ অর্থবছরের হিসাবে ৩০ হাজার ১৯৯টি সন্দেহজনক লেনদেন ও কার্যক্রমের প্রতিবেদন পাওয়ার তথ্য রয়েছে।

এসব প্রতিবেদনের প্রায় ৯৫ শতাংশ এসেছে ব্যাংকিং খাত থেকে। অর্থাৎ আর্থিক অপরাধ শনাক্তের ক্ষেত্রে ব্যাংকিং ব্যবস্থাই এখনো গুরুত্বপূর্ণ তথ্যের উৎস। কিন্তু সন্দেহজনক লেনদেনের প্রতিবেদন, হিসাব স্থগিত, অর্থ জব্দ এবং আদালতে অপরাধ প্রমাণ— এগুলো এক নয়। একটি হিসাব স্থগিতের অর্থ এই নয় যে, সংশ্লিষ্ট ব্যক্তি অপরাধী হিসেবে প্রমাণিত হয়েছেন।

একইভাবে তদন্তে কোনো প্রতিষ্ঠানের নাম আসা মানেই সেই প্রতিষ্ঠানের বিরুদ্ধে অভিযোগ প্রতিষ্ঠিত হওয়া নয়। নিরাপত্তা বিশ্লেষক ও সাবেক আইজিপি খন্দকার হাসান মাহমুদের মতে, দেশের শিল্প ও অর্থনীতিকে অস্থিতিশীল করার উদ্দেশ্যে অর্থের জোগান বন্ধ করতে হলে শুধু মাঠপর্যায়ের সহিংসতা নিয়ন্ত্রণ করলেই হবে না; অর্থের উৎস ও নিয়ন্ত্রণকারীদেরও শনাক্ত করতে হবে।

আন্তর্জাতিক গবেষক অধ্যাপক হুমায়ুন কবীরের মতে, বাংলাদেশের ভূরাজনৈতিক অবস্থানের কারণে দেশের অর্থনৈতিক স্থিতিশীলতা ও অভ্যন্তরীণ নিরাপত্তার বিষয়টি বিশেষ গুরুত্ব বহন করে। তবে দেশি-বিদেশি ষড়যন্ত্রের অভিযোগকে প্রমাণের ভিত্তিতে বিচার করা জরুরি। সব মিলিয়ে সাম্প্রতিক আর্থিক নজরদারি একটি বড় বার্তা দিয়েছে, তা হলো— অর্থের প্রবাহ নিয়ন্ত্রণে রাষ্ট্রীয় সংস্থাগুলো আগের চেয়ে বেশি সক্রিয়।

কিন্তু প্রকৃত সাফল্য নির্ভর করবে কতটি হিসাব বন্ধ হলো, তার ওপর নয়; বরং কতজন প্রকৃত অর্থদাতা, নির্দেশদাতা ও সুবিধাভোগীকে নির্ভরযোগ্য তথ্যপ্রমাণের ভিত্তিতে শনাক্ত করা গেল, তার ওপর। কারণ অর্থের উৎস অক্ষত রেখে শুধু হিসাব বন্ধ করলে অপরাধের পথ সাময়িকভাবে আটকে যেতে পারে, কিন্তু নেটওয়ার্কটি নতুন পরিচয়ে আবারও সক্রিয় হওয়ার সুযোগ থেকে যায়।
Tag :

Write Your Comment

About Author Information

Nagorik Sangram

Popular Post

যশোরে ভুয়া চিকিৎসকদের দৌরাত্ম্যে সাধারণ মানুষের মধ্যে বাড়ছে আতঙ্ক

আশির হাজার হিসাব বন্ধ হওয়ার পরও অধরা রয়ে গেছেন হোতারা

Update Time : 12:54:54 am, Monday, 9 November 2026

আর্থিক গোয়েন্দা সংস্থার প্রকাশিত তথ্য অনুযায়ী, অবৈধ হুন্ডি ও জুয়া প্রতিরোধে ২০২৬ সালের জুন পর্যন্ত ৫৫ হাজার মোবাইল আর্থিক হিসাব স্থগিত করা হয়েছিল। আগস্টের প্রথম সপ্তাহে আরও ২৪ হাজার এবং পরবর্তী সময়ে এক হাজারের বেশি হিসাব স্থগিত করা হয়।

সব মিলিয়ে স্থগিত হিসাবের সংখ্যা ৮০ হাজার ছাড়িয়েছে। কিন্তু এত বিপুলসংখ্যক হিসাব স্থগিতের পরও অর্থের মূল নিয়ন্ত্রকদের শনাক্ত করার কাজ কতটা এগিয়েছে, সেটিই এখন গুরুত্বপূর্ণ অনুসন্ধানের বিষয়। অপরাধ বিশেষজ্ঞরা বলছেন, একটি মোবাইল ব্যাংকিং হিসাব বন্ধ করা হলো। কিন্তু সেই হিসাবের পেছনে থাকা ব্যক্তির নিয়ন্ত্রণে আরও পাঁচটি হিসাব থাকলে কী হবে?

একটি জাতীয় পরিচয়পত্রের বিপরীতে নিবন্ধিত সিম নিষ্ক্রিয় করা হলো; কিন্তু অন্যের পরিচয়পত্র ব্যবহার করে নতুন সিম নেওয়া থাকলে সেই অর্থের প্রবাহ কি বন্ধ হবে? আবার যে ব্যক্তি অর্থ পাঠাচ্ছেন, তিনি নিজে যদি প্রকৃত অর্থের মালিক না হন, তাহলে কেবল তার হিসাব জব্দ করে অর্থের উৎস পর্যন্ত পৌঁছানো কতটা সম্ভব? বাংলাদেশে সাম্প্রতিক আর্থিক গোয়েন্দা তৎপরতার সামনে এখন এমন একাধিক প্রশ্ন বড় হয়ে উঠছে।

সন্দেহজনক মোবাইল আর্থিক হিসাব স্থগিত, ব্যাংক হিসাব অবরুদ্ধ এবং শতাধিক প্রতিষ্ঠানের লেনদেনের নথি তলবের মধ্য দিয়ে অর্থের প্রবাহ নিয়ন্ত্রণের চেষ্টা চলছে। বিশেষজ্ঞদের মতে, এটি ভালো উদ্যোগ; কিন্তু তদন্তের সবচেয়ে গুরুত্বপূর্ণ অংশ এখন শুধু হিসাব বন্ধ করা নয়; বরং কার অর্থ কার হাতে যাচ্ছে, কার নির্দেশে যাচ্ছে এবং শেষ পর্যন্ত কে সেই অর্থের সুবিধাভোগী হচ্ছেন, তা শনাক্ত করা।

অপরাধ বিশেষজ্ঞ অধ্যাপক সাইফুল আলম রূপালী বাংলাদেশকে বলেন, আর্থিক অপরাধ অনুসন্ধানে সবচেয়ে বড় জটিলতা হচ্ছে, যে ব্যক্তির নামে হিসাব খোলা, তিনিই সব সময় অর্থের প্রকৃত মালিক নন। অনেক ক্ষেত্রে স্বল্প আয়ের মানুষ, শ্রমজীবী ব্যক্তি কিংবা অপরিচিত ব্যক্তির পরিচয় ব্যবহার করে আর্থিক হিসাব পরিচালনার অভিযোগ রয়েছে। হিসাবের নিবন্ধিত মালিক হয়তো জানেনই না তার পরিচয় ব্যবহার করে কী ধরনের লেনদেন হচ্ছে।

এ কারণে শুধু হিসাব বন্ধ করে দিলেই অর্থায়নের নেটওয়ার্ক ভেঙে পড়ে না। বরং তদন্তকারীদের জানতে হবে, হিসাবটি কে পরিচালনা করতেন, কোন ডিভাইস থেকে লেনদেন হতো, অর্থ জমা দেওয়ার পর কোথায় পাঠানো হয়েছে এবং একই অর্থের সঙ্গে অন্য কোন কোন হিসাব যুক্ত ছিল। ফলে একই ব্যক্তির নিয়ন্ত্রণে একাধিক মোবাইল আর্থিক হিসাব, বিভিন্ন পরিচয়পত্রের ব্যবহার এবং ছোট ছোট অঙ্কে অর্থ স্থানান্তরের কৌশল শনাক্ত করা না গেলে অর্থের প্রকৃত নিয়ন্ত্রণকারীরা আড়ালেই থেকে যেতে পারেন।

তিনি আরও বলেন, এখানে আরেকটি গুরুত্বপূর্ণ বিষয় হলো, অর্থের উৎস এবং অর্থের ব্যবহার আলাদা করে অনুসন্ধান করা। কোনো হিসাব থেকে শ্রমিক আন্দোলন, সহিংসতা কিংবা অন্য কোনো অপরাধে অর্থ গেছে বলে সন্দেহ হলেই সেই হিসাবের নিবন্ধিত ব্যক্তিকে অপরাধী বলা যায় না। অর্থের প্রকৃত উৎস, নির্দেশদাতা এবং সুবিধাভোগী শনাক্ত করতে লেনদেনের পূর্ণাঙ্গ ধারাবাহিকতা প্রয়োজন।

সাবেক ডিআইজি আজিজুল হক রূপালী বাংলাদেশকে বলেন, আর্থিক অপরাধের পুরোনো কৌশলে বড় অঙ্কের অর্থ একাধিক ব্যাংক হিসাবের মাধ্যমে স্থানান্তর করা হতো। এখন ডিজিটাল আর্থিক সেবার বিস্তারের কারণে তুলনামূলক ছোট অঙ্কে বহু হিসাবের মধ্যে অর্থ স্থানান্তরের সুযোগ তৈরি হয়েছে। এতে একটি নির্দিষ্ট লেনদেনকে বিচ্ছিন্নভাবে দেখলে তার প্রকৃত উদ্দেশ্য বোঝা কঠিন হতে পারে।

বিশেষ করে একই সময়ের মধ্যে অনেক হিসাব থেকে বিভিন্ন ব্যক্তির কাছে অর্থ পাঠানো হলে সেগুলোর মধ্যে সম্পর্ক খুঁজে বের করতে প্রযুক্তিনির্ভর বিশ্লেষণ প্রয়োজন। শুধু সন্দেহজনক লেনদেনের প্রতিবেদন তৈরি করলেই হবে না; একই ডিভাইস, ফোন নম্বর, পরিচয়পত্র, লেনদেনের সময় এবং অর্থগ্রহণকারীদের মধ্যে কোনো অভিন্ন যোগসূত্র রয়েছে কি না, তা পরীক্ষা করতে হবে।

এক্ষেত্রে মোবাইল আর্থিক সেবা প্রতিষ্ঠান, ব্যাংক, টেলিযোগাযোগ প্রতিষ্ঠান এবং আর্থিক গোয়েন্দা সংস্থার মধ্যে দ্রুত তথ্যবিনিময় গুরুত্বপূর্ণ হয়ে উঠেছে। আজিজুল হক আরও বলেন, মোবাইল আর্থিক সেবার সঙ্গে সিমের নিবন্ধন সরাসরি যুক্ত। ফলে সন্দেহজনক হিসাবের সঙ্গে সংশ্লিষ্ট সিম ও জাতীয় পরিচয়পত্রের তথ্য যাচাই না করলে একই ব্যক্তি নতুন পরিচয়ে আবার আর্থিক সেবা ব্যবহারের সুযোগ পেতে পারেন।

তবে শুধু সিম নিষ্ক্রিয় করা বা জাতীয় পরিচয়পত্রের তথ্যের ভিত্তিতে কাউকে নতুন আর্থিক সেবা থেকে বিরত রাখাই যথেষ্ট নয়। একইসঙ্গে দেখতে হবে, ওই পরিচয়পত্রের বিপরীতে আগে থেকে কতগুলো সিম নিবন্ধিত, কোন সিমে আর্থিক হিসাব খোলা হয়েছে এবং সেগুলোতে কারা নিয়মিত লেনদেন করছেন। এখানে ব্যক্তিগত তথ্যের নিরাপত্তা ও আইনগত সুরক্ষাও গুরুত্বপূর্ণ।

তদন্তের প্রয়োজনে সন্দেহভাজন হিসাব স্থগিত করা এবং কোনো নাগরিককে যথাযথ প্রক্রিয়া ছাড়া আর্থিক সেবা থেকে বঞ্চিত করা এক বিষয় নয়। ভুল পরিচয় শনাক্ত হলে নির্দোষ ব্যক্তির ভোগান্তির আশঙ্কাও থাকে। গোয়েন্দা প্রতিবেদনে প্রচলিত ব্যাংকিং ব্যবস্থার বাইরে ক্রিপ্টোকারেন্সি ব্যবহারের অভিযোগও এসেছে। এ ধরনের লেনদেনে অর্থের প্রকৃত মালিক শনাক্ত করা কঠিন হতে পারে।

তবে ক্রিপ্টোকারেন্সির লেনদেন সম্পূর্ণ অদৃশ্য নয়। সংশ্লিষ্ট ওয়ালেট, লেনদেনের সময়, অর্থের স্থানান্তর এবং বিভিন্ন ডিজিটাল প্ল্যাটফর্মের তথ্য বিশ্লেষণ করে অনেক ক্ষেত্রে অর্থের গতিপথ অনুসন্ধান করা সম্ভব। তিনি বলেন, তদন্তের জন্য তাই শুধু দেশের ব্যাংক ও মোবাইল আর্থিক সেবার তথ্য যথেষ্ট নয়। বিদেশি অর্থ স্থানান্তরের উৎস, মধ্যবর্তী হিসাব এবং দেশে অর্থগ্রহণকারীদের মধ্যে সম্পর্কও পরীক্ষা করতে হবে।

বিশেষ করে বিদেশ থেকে আসা অর্থের ক্ষেত্রে বৈধ রেমিট্যান্স, ব্যবসায়িক লেনদেন, ব্যক্তিগত অনুদান এবং সন্দেহজনক অর্থায়নকে আলাদা করে দেখা জরুরি। কোনো বিদেশি লেনদেন হলেই তাকে নাশকতার অর্থায়ন হিসেবে চিহ্নিত করা যায় না। অর্থনীতি বিশেষজ্ঞরা বলছেন, জাতীয় রাজস্ব বোর্ডের (এনবিআর) সেন্ট্রাল ইন্টেলিজেন্স সেল এবং ইনকাম ট্যাক্স ইন্টেলিজেন্স অ্যান্ড ইনভেস্টিগেশন ইউনিটের সাম্প্রতিক তৎপরতায় ১২৫টি প্রতিষ্ঠানের লেনদেনের নথি তলব এবং শতাধিক ব্যক্তির ব্যাংক হিসাব অবরুদ্ধ করার তথ্য সামনে এসেছে।

এই তদন্তের সবচেয়ে গুরুত্বপূর্ণ দিক হতে পারে প্রতিষ্ঠানের ঘোষিত আয়, প্রকৃত ব্যবসায়িক কার্যক্রম, কর পরিশোধ, ব্যাংক লেনদেন এবং সংশ্লিষ্ট ব্যক্তিদের সম্পদের মধ্যে সামঞ্জস্য পরীক্ষা করা। কোনো প্রতিষ্ঠানের ব্যবসা সীমিত হলেও তার হিসাবে অস্বাভাবিক অর্থপ্রবাহ থাকলে সেটি অনুসন্ধানের বিষয় হতে পারে। একইভাবে কোনো প্রতিষ্ঠানের প্রকৃত ব্যবসায়িক লেনদেনকে কেবল সন্দেহের ভিত্তিতে অপরাধ হিসেবে দেখার সুযোগ নেই।

তদন্তকারীদের জন্য গুরুত্বপূর্ণ হচ্ছে, কোনো প্রতিষ্ঠানের হিসাব থেকে অর্থ বেরিয়ে অন্য প্রতিষ্ঠানে গেছে কি না এবং সেই প্রতিষ্ঠানের সঙ্গে প্রথম প্রতিষ্ঠানের মালিকানা, পরিচালনা বা ব্যবস্থাপনার কোনো সম্পর্ক রয়েছে কি না, তা যাচাই করা। বিশেষজ্ঞরা বলছেন, বাংলাদেশ ফাইন্যান্সিয়াল ইন্টেলিজেন্স ইউনিটের ২০২৪-২৫ অর্থবছরের হিসাবে ৩০ হাজার ১৯৯টি সন্দেহজনক লেনদেন ও কার্যক্রমের প্রতিবেদন পাওয়ার তথ্য রয়েছে।

এসব প্রতিবেদনের প্রায় ৯৫ শতাংশ এসেছে ব্যাংকিং খাত থেকে। অর্থাৎ আর্থিক অপরাধ শনাক্তের ক্ষেত্রে ব্যাংকিং ব্যবস্থাই এখনো গুরুত্বপূর্ণ তথ্যের উৎস। কিন্তু সন্দেহজনক লেনদেনের প্রতিবেদন, হিসাব স্থগিত, অর্থ জব্দ এবং আদালতে অপরাধ প্রমাণ— এগুলো এক নয়। একটি হিসাব স্থগিতের অর্থ এই নয় যে, সংশ্লিষ্ট ব্যক্তি অপরাধী হিসেবে প্রমাণিত হয়েছেন।

একইভাবে তদন্তে কোনো প্রতিষ্ঠানের নাম আসা মানেই সেই প্রতিষ্ঠানের বিরুদ্ধে অভিযোগ প্রতিষ্ঠিত হওয়া নয়। নিরাপত্তা বিশ্লেষক ও সাবেক আইজিপি খন্দকার হাসান মাহমুদের মতে, দেশের শিল্প ও অর্থনীতিকে অস্থিতিশীল করার উদ্দেশ্যে অর্থের জোগান বন্ধ করতে হলে শুধু মাঠপর্যায়ের সহিংসতা নিয়ন্ত্রণ করলেই হবে না; অর্থের উৎস ও নিয়ন্ত্রণকারীদেরও শনাক্ত করতে হবে।

আন্তর্জাতিক গবেষক অধ্যাপক হুমায়ুন কবীরের মতে, বাংলাদেশের ভূরাজনৈতিক অবস্থানের কারণে দেশের অর্থনৈতিক স্থিতিশীলতা ও অভ্যন্তরীণ নিরাপত্তার বিষয়টি বিশেষ গুরুত্ব বহন করে। তবে দেশি-বিদেশি ষড়যন্ত্রের অভিযোগকে প্রমাণের ভিত্তিতে বিচার করা জরুরি। সব মিলিয়ে সাম্প্রতিক আর্থিক নজরদারি একটি বড় বার্তা দিয়েছে, তা হলো— অর্থের প্রবাহ নিয়ন্ত্রণে রাষ্ট্রীয় সংস্থাগুলো আগের চেয়ে বেশি সক্রিয়।

কিন্তু প্রকৃত সাফল্য নির্ভর করবে কতটি হিসাব বন্ধ হলো, তার ওপর নয়; বরং কতজন প্রকৃত অর্থদাতা, নির্দেশদাতা ও সুবিধাভোগীকে নির্ভরযোগ্য তথ্যপ্রমাণের ভিত্তিতে শনাক্ত করা গেল, তার ওপর। কারণ অর্থের উৎস অক্ষত রেখে শুধু হিসাব বন্ধ করলে অপরাধের পথ সাময়িকভাবে আটকে যেতে পারে, কিন্তু নেটওয়ার্কটি নতুন পরিচয়ে আবারও সক্রিয় হওয়ার সুযোগ থেকে যায়।