1:41 am, Tuesday, 10 November 2026

মূল্যস্ফীতির কারণে অর্থনীতির সুফল থেকে বঞ্চিত হচ্ছেন সাধারণ মানুষ

মূল্যস্ফীতির কারণে অর্থনীতির সুফল থেকে বঞ্চিত হচ্ছেন সাধারণ মানুষ

Monzu-Info-Tech
Monzu-Info-Tech

গত মাসের শুরুতে আপনি যা বেতন পেয়েছেন মাসের শেষে হিসাব মেলাতে গিয়ে দেখলেন, আগের মাসের মতোই খরচ করেছেন, কিন্তু হাতে টাকা নেই। বাজারের তালিকায়ও তেমন কোনো পরিবর্তন নেই, সেই একই চাল-ডাল-মাছ-মাংস বা বাসাভাড়া।

তবু খরচ বেড়ে গেছে। এটাই মূলত মূল্যস্ফীতির গল্প। মনে করুন, গত বছর ৫০০ টাকা দিয়ে পাঁচ কেজি চাল কিনতেন। এ বছর একই টাকায় চার কেজি কিনতে পারছেন। এই এক কেজি চাল মূল্যস্ফীতি খেয়ে ফেলেছে। আপনার চাল যেমন মূল্যস্ফীতি খেয়ে ফেলেছে, ঠিক তেমনি অর্থনীতির সুফলও খেয়ে ফেলছে মূল্যস্ফীতি। মোটা দাগে বৈদেশিক মুদ্রার রিজার্ভ, প্রবাসী আয় ও রপ্তানি আয়ে ইতিবাচক প্রবৃদ্ধি থাকলেও দেশের বেসরকারি খাতের বিনিয়োগ পরিস্থিতি নিয়ে উদ্বেগ বাড়ছে।

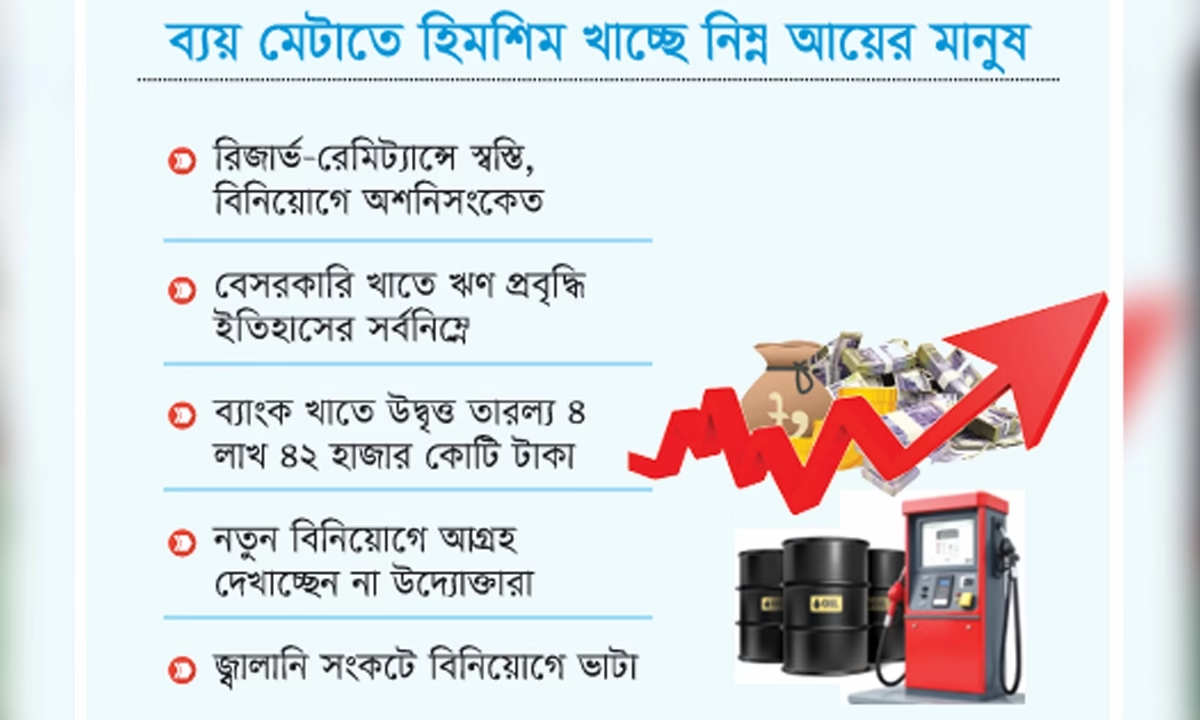
ব্যাংক খাতে ঋণের চাহিদা কমতে কমতে গত সেপ্টেম্বরে বেসরকারি খাতে ঋণ প্রবৃদ্ধি নেমে এসেছে ইতিহাসের সর্বনিম্ন ৪ দশমিক ১৭ শতাংশে। বিপরীতে ব্যাংকগুলোতে জমেছে ৪ লাখ ৪১ হাজার ৯৫৪ কোটি টাকার উদ্বৃত্ত তারল্য। অর্থাৎ ব্যাংকে ঋণ দেওয়ার মতো বিপুল অর্থ থাকলেও নতুন বিনিয়োগে আগ্রহ দেখাচ্ছেন না উদ্যোক্তারা। এতে অর্থনীতির বৈদেশিক খাতে স্বস্তির চিত্র থাকলেও অভ্যন্তরীণ উৎপাদন, বিনিয়োগ ও কর্মসংস্থান নিয়ে নতুন করে শঙ্কা তৈরি হয়েছে।

গতকাল সোমবার প্রকাশিত বাংলাদেশ পরিসংখ্যান ব্যুরোর (বিবিএস) হিসাবে, ২০২৬ সালের অক্টোবর মাসে পয়েন্ট-টু-পয়েন্ট ভিত্তিতে জাতীয় পর্যায়ে সাধারণ মূল্যস্ফীতি কমে ৮ দশমিক ২৭ শতাংশে দাঁড়িয়েছে। এর আগের মাস সেপ্টেম্বরে এ হার ছিল ৮ দশমিক ৩৪ শতাংশ। তবে মাসওয়ারী কমলেও গত বছরের একই মাসের (অক্টোবর ২০২৫) তুলনায় সার্বিক মূল্যস্ফীতি এখনো কিছুটা বেশি রয়েছে।

গত বছরের ওই মাসে সাধারণ মূল্যস্ফীতি ছিল ৮ দশমিক ১৭ শতাংশ। প্রকাশিত তথ্যে দেখা যায়, গত অক্টোবর মাসে খাদ্য খাতে মূল্যস্ফীতিতে বেশ কিছুটা স্বস্তি এসেছে। এ মাসে খাদ্য মূল্যস্ফীতি কমে ৬ দশমিক ৪০ শতাংশ হয়েছে, যা ৪২ মাসের মধ্যে সর্বনিম্ন খাদ্য মূল্যস্ফীতি। গত সেপ্টেম্বর মাসে ছিল ৭ দশমিক ২২ শতাংশ। অর্থাৎ এক মাসের ব্যবধানে খাদ্য মূল্যস্ফীতি শূন্য দশমিক ৮২ শতাংশ পয়েন্ট কমেছে।

শুনতে ভালো লাগতে পারে যে, মূল্যস্ফীতি কমেছে। কিন্তু এর অর্থ এই নয় যে বাজারের পণ্য আগের চেয়ে সস্তা হয়েছে। আসলে দাম বাড়ার গতি কমেছে, দাম কমেনি। ধরুন, এক কেজি চালের দাম দুই বছর আগে ছিল ১০০ টাকা। পরের বছর তা থেকে বেড়ে ১০৮ টাকা হলো। আর এ বছর হয়েছে ১১৫ টাকা। মানে চালের দাম প্রতি বছরই বেড়েছে, কিন্তু প্রথম বছরের (৮ টাকা) তুলনায় পরের বছর (৭ টাকা) কম বেড়েছে।

এতে মূল্যস্ফীতি কিছুটা কমেছে মনে হলেও আসলে চালের দাম কিন্তু কমেনি। ব্রেক ধরলে গাড়ি থেমে যায়, কিন্তু অর্থনীতির গাড়ি কখনো থামে না। আর বাংলাদেশের মতো স্বল্পোন্নত দেশে সাধারণত কোনো জিনিসের দাম বাড়ার পর কমে যাওয়ার উদাহরণ বিরল। তথ্য মতে, খাদ্য মূল্যস্ফীতি কমলেও বিপরীত চিত্র দেখা গেছে খাদ্যবহির্ভূত খাতে। অক্টোবর মাসে এ খাতে মূল্যস্ফীতি বেড়ে দাঁড়িয়েছে ৯ দশমিক ৮৯ শতাংশে, আগের মাস সেপ্টেম্বরে যা ছিল ৯ দশমিক ৩০ শতাংশ।

ফলে এক মাসের ব্যবধানে খাদ্যবহির্ভূত মূল্যস্ফীতি বেড়েছে শূন্য দশমিক ৫৯ শতাংশ পয়েন্ট। এদিকে বছরওয়ারী তুলনায় দেখা যায়, ২০২৫ সালের অক্টোবরে সাধারণ মূল্যস্ফীতি ছিল ৮ দশমিক ১৭ শতাংশ। চলতি বছরের অক্টোবর মাসে তা বেড়ে দাঁড়িয়েছে ৮ দশমিক ২৭ শতাংশে। অর্থাৎ এক বছরের ব্যবধানে সার্বিক মূল্যস্ফীতি বেড়েছে শূন্য দশমিক ১০ শতাংশ পয়েন্ট। মূলত বাজারের দু-একটি পণ্যের দাম দেখে মূল্যস্ফীতি বের করা হয় না।

বিবিএস ৩৮৩টি পণ্যের ৭৪৯টি ধরন ও সেবার দাম সংগ্রহ করে। এতে খাদ্য ও খাদ্যবহির্ভূত পণ্য এবং গ্রাম ও শহরের দাম বিবেচনায় নেওয়া হয়। চাল-ডাল, তেল, পোশাক, বাসাভাড়া, যাতায়াতসহ নানা খরচের পরিবর্তন এতে ধরা পড়ে। সহজভাবে বললে, গত বছরের জুলাইয়ে এসব জিনিস কিনতে একজন মানুষকে গড়ে যত টাকা খরচ করতে হতো, এ বছরের জুলাইয়ে তার চেয়ে কত বেশি খরচ হচ্ছে, সেই পরিবর্তন থেকেই মূল্যস্ফীতির হার পাওয়া যায়।

তবে মূল্যস্ফীতির চাপ কম আয়ের মানুষের ওপর বেশি পড়ে। কারণ তাদের আয়ের বড় অংশই খাবার, বাসাভাড়া, যাতায়াতের মতো প্রয়োজনীয় খরচে চলে যায়। ধরুন, একজনের আয় ২০ হাজার টাকা। এর মধ্যে ১২ হাজার টাকা খাবার ও বাসাভাড়ায় চলে যায়। এসব খরচ বাড়লে তার হাতে অন্য খরচ কমানোর সুযোগ থাকে খুব কম। তখন তাকে সঞ্চয় ভাঙতে হয়, ধার করতে হয় বা প্রয়োজন কমাতে হয়।

এ কারণেই একই ৮ শতাংশ মূল্যস্ফীতি সবার জন্য একই রকম নয়। যার আয় বেশি, তার বাজেটে সামলানোর জায়গা থাকে। যার আয় কম, তার বাজেটের প্রায় পুরোটাই যদি প্রয়োজনীয় খরচে চলে যায়, তাহলে সামান্য দাম বাড়াও তার জন্য বড় ধাক্কা। ধরুন, আপনি অনেক কষ্ট করে ব্যাংকে এক লাখ টাকা জমিয়েছেন। এক বছর পর সেই টাকার অঙ্ক একই থাকল। কিন্তু এর মধ্যে যদি জিনিসপত্রের দাম উল্লেখযোগ্যভাবে বেড়ে যায়, তাহলে সেই এক লাখ টাকা দিয়ে আগের মতো জিনিস কেনা যাবে না।

অর্থাৎ ব্যাংকের হিসাবে আপনার টাকা একই আছে, কিন্তু বাস্তবে টাকার মূল্য কমে গেছে। এ কারণেই মূল্যস্ফীতি শুধু আজকের বাজার খরচের সমস্যা নয়, এটি ভবিষ্যতের জন্য জমিয়ে রাখা টাকার মূল্যও কমিয়ে দেয়। গত জুলাইয়ে বাংলাদেশের জাতীয় মজুরি বৃদ্ধির হার ছিল ৮ দশমিক ২২ শতাংশ। একই সময়ে মূল্যস্ফীতি ছিল ৮ দশমিক ৩২ শতাংশ। অর্থাৎ গড়ে মজুরি বাড়ার হার মূল্যস্ফীতির চেয়ে সামান্য কম।

সহজ ভাষায়, মানুষের আয় যতটা বেড়েছে, জিনিসপত্রের দাম তার চেয়ে একটু বেশি বেড়েছে। ফলে মানুষের প্রকৃত ক্রয়ক্ষমতা এখনো চাপের মধ্যে। তাই কারো বেতন ৮ শতাংশ বাড়লেও যদি তার নিত্যপ্রয়োজনীয় খরচ ৯ শতাংশ বাড়ে, তাহলে কাগজে বেতন বাড়লেও বাস্তবে তার জীবনযাত্রায় স্বস্তি না-ও আসতে পারে। তাই যে মানুষ প্রতিদিন বাসে যাতায়াত করেন, তার ওপর চাপ এক রকম।

যিনি নিয়মিত বাইরে খান, তার চাপ আবার অন্য রকম। তথ্য মতে, বাংলাদেশের মতো আমদানিনির্ভর দেশে আন্তর্জাতিক বাজারে তেল, খাদ্য বা কাঁচামালের দাম বাড়লে তার প্রভাব দেশের বাজারেও পড়ে। আবার আন্তর্জাতিক বাজারে দাম না বাড়লেও ডলারের দাম বেড়ে গেলে আমদানি করতে বেশি টাকা লাগে। সেই বাড়তি খরচ শেষ পর্যন্ত পণ্যের দামে আসতে পারে। ধরা যাক, বিদেশ থেকে ১০০ ডলারের একটি পণ্য আনতে আগে যে পরিমাণ টাকা লাগত, ডলারের দাম বাড়লে একই পণ্য আনতে এখন বেশি টাকা লাগবে।

ব্যবসায়ী সেই বাড়তি খরচের একটি অংশ পণ্যের দামে যোগ করতে পারেন। এরপর দাম বাড়ার ঢেউ অন্য জায়গায়ও যায়। জ্বালানির দাম বাড়লে পরিবহন খরচ বাড়ে। পরিবহন খরচ বাড়লে বাজারে পণ্য আনতে খরচ বাড়ে। কাঁচামালের দাম বাড়লে কারখানার উৎপাদন খরচ বাড়ে। ফলে শেষ পর্যন্ত ক্রেতাকেই বেশি দাম দিতে হয়। চাহিদার তুলনায় সরবরাহ কমে যাওয়া, ডলার সংকট, টাকার দরপতন, মজুতদারি ও বাজার কারসাজিও দাম বাড়াতে পারে।

শেষ পর্যন্ত মূল্যস্ফীতির সবচেয়ে সহজ হিসাবটি অর্থনীতির বইয়ে নয়, বাজারের ব্যাগে। এক বছর আগে যে টাকা দিয়ে পাঁচটি জিনিস কেনা যেত, এখন যদি চারটি কিনতে হয়, তাহলে বুঝতে হবে টাকার ক্রয়ক্ষমতা কমেছে। সোজা কথায়, মূল্যস্ফীতি মানে শুধু জিনিসের দাম বাড়া নয়, এর মানে একই টাকায় আগের চেয়ে কম ‘জীবন’ কেনা। মানুষের কেনাকাটার সামর্থ্য কমে যাওয়ার পেছনে আয় ও ব্যয়ের ব্যবধানকে বড় কারণ হিসেবে দেখছেন অর্থনীতিবিদরা।

বেসরকারি গবেষণা প্রতিষ্ঠান সিপিডির সম্মাননীয় ফেলো ড. ফাহমিদা খাতুন বলেন, দীর্ঘদিনের উচ্চ মূল্যস্ফীতিতে খাদ্য, বাসস্থান, চিকিৎসা ও শিক্ষার ব্যয় বেড়েছে। এতে শ্রমিকসহ সাধারণ মানুষের প্রকৃত আয় ও ক্রয়ক্ষমতা কমেছে। নিত্যপ্রয়োজনীয় ব্যয় মেটানোর পর অন্যান্য পণ্য কেনার সামর্থ্য থাকছে না। তিনি বলেন, জীবনযাত্রার ব্যয়ের সঙ্গে সামঞ্জস্য রেখে শ্রমিকদের মজুরি বাড়ানো জরুরি।

মজুরি নির্ধারণের ক্ষেত্রে শ্রমিক পরিবারের প্রকৃত ব্যয়, কর্মস্থল এলাকার জীবনযাত্রার খরচ, উৎপাদনশীলতা ও শিল্পের সক্ষমতা বিবেচনায় নিতে হবে। একই সঙ্গে দক্ষতা ও প্রযুক্তির ব্যবহার বাড়িয়ে উৎপাদনশীলতা উন্নত করতে হবে। বাংলাদেশ ব্যাংকের তথ্য অনুযায়ী, একসময় দেশের বেসরকারি খাতে ঋণ প্রবৃদ্ধি নিয়মিত দুই অঙ্কের ঘরে ছিল। সর্বশেষ ২০২৪ সালের জুলাইয়ে এ প্রবৃদ্ধি ছিল ১০ দশমিক ১৩ শতাংশ।

পরের মাসে তা কমে ৯ দশমিক ৮৬ শতাংশে দাঁড়ায়। এর পর থেকে ধারাবাহিকভাবে কমতে থাকে। চলতি বছরের মার্চে প্রথমবারের মতো ঋণ প্রবৃদ্ধি ৫ শতাংশের নিচে নামে। জুনে তা আরও কমে ৪ দশমিক ৪৭ শতাংশে দাঁড়ায়। কয়েক মাসের ব্যবধানে সেই অবস্থান থেকেও আরও নিচে নেমে গেছে। ঋণ প্রবৃদ্ধির এমন পতনের পেছনে রয়েছে উচ্চ মূল্যস্ফীতি, ঋণের উচ্চ সুদহার, জ্বালানি সংকট এবং বিনিয়োগ পরিবেশের অনিশ্চয়তা।

বৈশ্বিক অর্থনৈতিক পরিস্থিতির কারণে রপ্তানি বাজারে চাহিদা প্রত্যাশিত মাত্রায় বাড়ছে না। একই সঙ্গে অভ্যন্তরীণ বাজারেও পণ্য বিক্রির গতি কম। ফলে উৎপাদন বাড়ানোর পরিবর্তে অনেক উদ্যোক্তা বিদ্যমান ব্যবসা টিকিয়ে রাখার দিকে মনোযোগ দিচ্ছেন। নতুন কারখানা স্থাপন, উৎপাদন সক্ষমতা সম্প্রসারণ কিংবা ব্যবসা বড় করার মতো উদ্যোগে আগ্রহ কমেছে।

নাম প্রকাশে অনিচ্ছুক একটি বেসরকারি ব্যাংকের এমডি বলেন, উচ্চ মূল্যস্ফীতিসহ নানা কারণে বৈশ্বিকভাবেই পণ্যের চাহিদা কমেছে। এর প্রভাব দেশের রপ্তানি খাতেও পড়েছে। অভ্যন্তরীণ বাজারেও তেমন চাহিদা নেই। ফলে পণ্য উৎপাদন করে বিক্রি করার সুযোগ সংকুচিত হয়েছে। এ কারণে ঋণের চাহিদাও কমেছে। উৎপাদনকারীরা প্রয়োজনীয় গ্যাস সরবরাহের নিশ্চয়তা পাচ্ছেন না।

বর্তমান বৈশ্বিক পরিস্থিতিতে খুব দ্রুত চাহিদা বাড়ার সম্ভাবনাও দেখছেন না তিনি। এ অবস্থায় সরকারের পক্ষ থেকে অভ্যন্তরীণ সমস্যাগুলো সমাধানের চেষ্টা করতে হবে। ঋণের চাহিদা কমে যাওয়ার সরাসরি প্রভাব পড়েছে ব্যাংক খাতের তারল্য ব্যবস্থাপনায়। বাংলাদেশ ব্যাংকের তথ্য অনুযায়ী, গত আগস্ট শেষে ব্যাংক খাতে উদ্বৃত্ত তারল্যের পরিমাণ দাঁড়িয়েছে ৪ লাখ ৪১ হাজার ৯৫৪ কোটি টাকা।

অর্থাৎ ব্যাংকগুলোর হাতে বিপুল পরিমাণ অর্থ থাকলেও তা বেসরকারি খাতে ঋণ হিসেবে যথেষ্ট পরিমাণে ব্যবহৃত হচ্ছে না। সাধারণত ব্যাংকের তারল্য বাড়লে ঋণ বিতরণের সক্ষমতা বাড়ে। কিন্তু ঋণ নেওয়ার মতো নতুন বিনিয়োগ ও ব্যবসা সম্প্রসারণের উদ্যোগ না থাকলে সেই অর্থ অর্থনীতিতে কাঙ্ক্ষিত ভূমিকা রাখতে পারে না। ব্যাংকারদের মতে, ঋণ প্রবৃদ্ধির হিসাবের ক্ষেত্রে সুদের প্রভাবও বিবেচনায় নিতে হয়।

ব্যাংকঋণ নিয়মিত থাকলে সুদ আদায় না হলেও অনেক ক্ষেত্রে সেই সুদ ঋণের স্থিতির সঙ্গে যুক্ত হয়। ফলে ঋণ প্রবৃদ্ধির হিসাব শুধু নতুন ঋণ বিতরণের পরিমাণ দিয়ে নির্ধারিত হয় না। তবে প্রকাশিত প্রবৃদ্ধির হার এত নিচে নেমে আসা বেসরকারি খাতে নতুন ঋণের চাহিদা ও অর্থনৈতিক কর্মকাণ্ডের দুর্বলতার ইঙ্গিত দেয়। বাংলাদেশ ব্যাংকের সর্বশেষ প্রকাশিত তথ্য অনুযায়ী, গত আগস্টে ব্যাংকঋণের গড় সুদহার ছিল ১১ দশমিক ৮৩ শতাংশ।

একই সময়ে আমানতের গড় সুদহার ছিল ৬ দশমিক ১৬ শতাংশ। উচ্চ সুদে ঋণ নিয়ে ব্যবসা পরিচালনা ও উৎপাদন সম্প্রসারণ উদ্যোক্তাদের জন্য ব্যয়বহুল হয়ে উঠেছে। এর সঙ্গে কাঁচামাল, বিদ্যুৎ, গ্যাস ও পরিবহন ব্যয় যুক্ত হওয়ায় উৎপাদন খাতের ওপর চাপ বাড়ছে। ফলে নতুন ঋণ নিয়ে বিনিয়োগের পরিবর্তে অনেক উদ্যোক্তা অপেক্ষার নীতি অনুসরণ করছেন। ঋণ প্রবৃদ্ধির দীর্ঘমেয়াদি চিত্রেও এই পতনের গভীরতা স্পষ্ট।

বাংলাদেশ ব্যাংকের ওয়েবসাইটে ১৯৯৩-৯৪ অর্থবছর থেকে বেসরকারি খাতের ঋণ প্রবৃদ্ধির তথ্য রয়েছে। এর মধ্যে ১৯৯৩-৯৪ অর্থবছরে প্রবৃদ্ধি ছিল ৮ দশমিক ৫৭ শতাংশ। পরের অর্থবছরে তা বেড়ে ২৬ দশমিক ৬৬ শতাংশে পৌঁছায়, যা এখন পর্যন্ত সর্বোচ্চ। ২০০৭-০৮ অর্থবছরে দ্বিতীয় সর্বোচ্চ ২৫ দশমিক ১৫ শতাংশ প্রবৃদ্ধি হয়েছিল। দীর্ঘ সময় পর করোনাভাইরাস মহামারির প্রভাবে ২০১৯-২০ অর্থবছর শেষে ঋণ প্রবৃদ্ধি কমে ৮ দশমিক ৬১ শতাংশে নেমে আসে।

পরের অর্থবছরে তা আরও কমে ৮ দশমিক ৩৫ শতাংশ হয়। পরে ২০২১-২২ অর্থবছরে অর্থনৈতিক কর্মকাণ্ড বাড়তে থাকলে ঋণ প্রবৃদ্ধি বেড়ে ১৩ দশমিক ৬৬ শতাংশে ওঠে। কিন্তু এরপর আবার কমতে শুরু করে। ২০২২-২৩ অর্থবছরে প্রবৃদ্ধি ছিল ১০ দশমিক ৫৭ শতাংশ, ২০২৩-২৪ অর্থবছরে ৯ দশমিক ৮৪ শতাংশ এবং ২০২৪-২৫ অর্থবছরে ৬ দশমিক ৪৯ শতাংশ। পরবর্তী সময়ে তা আরও কমে জুনে ৪ দশমিক ৪৭ শতাংশ এবং সেপ্টেম্বরে ৪ দশমিক ১৭ শতাংশে নেমেছে।

বাংলাদেশ ব্যাংকের সংশ্লিষ্ট একজন কর্মকর্তা বলেন, বেসরকারি খাতে ঋণের অস্বাভাবিক প্রবৃদ্ধি যেমন ভালো নয়, তেমনি এত কম প্রবৃদ্ধিও অর্থনীতির জন্য উদ্বেগজনক। কারণ, বেসরকারি খাতের বিনিয়োগের সঙ্গে জিডিপি প্রবৃদ্ধি ও কর্মসংস্থান সরাসরি সম্পর্কিত। ঋণের চাহিদা কমতে থাকলে নতুন শিল্প স্থাপন, কারখানার সম্প্রসারণ ও উৎপাদন বাড়ানোর উদ্যোগ বাধাগ্রস্ত হবে।

এর প্রভাব পড়বে সামগ্রিক অর্থনৈতিক প্রবৃদ্ধিতে। করোনা মহামারি শুরুর পর থেকে দেশের অর্থনীতিকে একের পর এক বৈশ্বিক ও অভ্যন্তরীণ সংকট মোকাবিলা করতে হয়েছে। করোনার ধাক্কা কাটিয়ে ওঠার আগেই ২০২২ সালে রাশিয়া-ইউক্রেন যুদ্ধ শুরু হয়। এতে আন্তর্জাতিক বাজারে জ্বালানি ও পণ্যের দাম বেড়ে যায়। একই সময়ে টাকার বিপরীতে ডলারের বিনিময় হার বেড়ে যাওয়ায় বৈদেশিক মুদ্রাবাজারে অস্থিরতা তৈরি হয়।

আমদানি ব্যয় বাড়ার পাশাপাশি দেশে মূল্যস্ফীতিও উচ্চপর্যায়ে পৌঁছে। এরপর ২০২৪ সালের আগস্টে রাজনৈতিক পট পরিবর্তনের পর ব্যবসা-বাণিজ্যে নানা অনিশ্চয়তা তৈরি হয়। ব্যবসার আড়ালে আর্থিক অনিয়ম ও জালিয়াতির সঙ্গে জড়িত ব্যক্তিদের কেউ কেউ দেশ ছেড়ে পালিয়ে যাওয়ায় সংশ্লিষ্ট প্রতিষ্ঠানের কার্যক্রমেও প্রভাব পড়ে। এর মধ্যে আন্তর্জাতিক ভূরাজনৈতিক সংঘাত ও বৈশ্বিক অর্থনৈতিক অনিশ্চয়তা নতুন করে চাপ তৈরি করেছে।

সব মিলিয়ে বেসরকারি খাতে নতুন বিনিয়োগের আগ্রহ কমেছে। অর্থনীতিতে গতিশীলতা ফেরাতে কেন্দ্রীয় ব্যাংক ও সরকারের পক্ষ থেকে বিভিন্ন উদ্যোগ নেওয়া হয়েছে। শিল্প, কৃষিসহ বিভিন্ন খাতের জন্য কম সুদে ৬০ হাজার কোটি টাকার প্রণোদনা প্যাকেজ ঘোষণা করা হয়েছে। বন্ধ কারখানা সচল করা, উৎপাদন বাড়ানো এবং উদ্যোক্তাদের অর্থায়নের সুযোগ তৈরির লক্ষ্যেই এ উদ্যোগ নেওয়া হয়েছে।

তবে ব্যাংকগুলোতে অর্থের জোগান থাকলেও উদ্যোক্তাদের মধ্যে বিনিয়োগের চাহিদা তৈরি না হলে এসব উদ্যোগের প্রত্যাশিত সুফল পাওয়া কঠিন হবে। বাংলাদেশ ইনস্টিটিউট অব ব্যাংক ম্যানেজমেন্টের (বিআইবিএম) মহাপরিচালক এজাজুল ইসলাম বলেন, ‘ঋণের তুলনায় আমানত দ্রুত বাড়ায় ব্যাংকগুলোর হাতে পর্যাপ্ত তারল্য রয়েছে। বেসরকারি খাতে ঋণপ্রবৃদ্ধি ৫ শতাংশের নিচে থাকলেও আমানত প্রবৃদ্ধি ১০ শতাংশের বেশি।

ফলে ব্যাংকগুলোর দৈনন্দিন কার্যক্রম পরিচালনায় কেন্দ্রীয় ব্যাংক ও আন্তঃব্যাংক বাজার থেকে ধার নেওয়ার প্রয়োজন কমছে। ব্যাংকে উদ্বৃত্ত তারল্য বাড়ার পাশাপাশি স্বল্পমেয়াদি ধার কমে যাওয়া অর্থনীতিতে বিনিয়োগ ও নতুন ঋণের চাহিদা দুর্বল থাকারই ইঙ্গিত দিচ্ছে। ’ অন্যদিকে বৈদেশিক মুদ্রার রিজার্ভের অবস্থান কিছুটা স্বস্তিদায়ক। বাংলাদেশ ব্যাংকের তথ্য অনুযায়ী, গত ১ নভেম্বর দেশের মোট বৈদেশিক মুদ্রার রিজার্ভ বা গ্রস রিজার্ভ ছিল ৩৬ হাজার ২৫৪ দশমিক ০১ মিলিয়ন ডলার।

আইএমএফের বিপিএম৬ পদ্ধতি অনুযায়ী রিজার্ভের পরিমাণ ছিল ৩১ হাজার ৩৮৭ দশমিক ১২ মিলিয়ন ডলার। ডলারের সরবরাহ পরিস্থিতি ও বৈদেশিক লেনদেনের সক্ষমতার ক্ষেত্রে রিজার্ভ একটি গুরুত্বপূর্ণ সূচক। প্রবাসী আয়েও ইতিবাচক প্রবৃদ্ধি রয়েছে। চলতি ২০২৬-২৭ অর্থবছরের ১ জুলাই থেকে ১ নভেম্বর পর্যন্ত দেশে রেমিট্যান্স এসেছে ১১ হাজার ৬৮৭ মিলিয়ন ডলার।

আগের অর্থবছরের একই সময়ে এসেছিল ১০ হাজার ১৯২ মিলিয়ন ডলার। সে হিসাবে এক বছরের ব্যবধানে প্রবাসী আয় বেড়েছে ১৪ দশমিক ৭ শতাংশ। শুধু ১ নভেম্বর এক দিনেই দেশে ২২২ মিলিয়ন ডলার রেমিট্যান্স এসেছে। আগের বছরের একই দিনে এসেছিল ৪৩ মিলিয়ন ডলার। রপ্তানি আয়েও প্রবৃদ্ধির ধারা ফিরেছে। চলতি ২০২৬-২৭ অর্থবছরের প্রথম চার মাসে— অর্থাৎ জুলাই থেকে অক্টোবর পর্যন্ত রপ্তানি আয় বেড়েছে ৫ দশমিক ৮৮ শতাংশ।

এ সময়ে মোট রপ্তানি আয় দাঁড়িয়েছে ১ হাজার ৭০৯ কোটি ডলারে। আগের অর্থবছরের একই সময়ে আয় হয়েছিল ১ হাজার ৬১৪ কোটি ডলার। এক বছরের ব্যবধানে রপ্তানি আয় বেড়েছে প্রায় ৯৫ কোটি ডলার। রপ্তানি আয়ের প্রবৃদ্ধিতে সবচেয়ে বেশি অবদান তৈরি পোশাক খাতের। প্রথম চার মাসে মোট রপ্তানি আয়ের প্রায় ৮০ শতাংশ এসেছে এ খাত থেকে। পোশাকের পাশাপাশি পাট, চামড়া, ওষুধ ও প্রকৌশল পণ্য রপ্তানিতেও ভালো প্রবৃদ্ধি হয়েছে।

তবে কৃষি ও মৎস্যজাত পণ্যের কয়েকটি গুরুত্বপূর্ণ উপখাতে রপ্তানি আয় কমেছে। অর্থনীতির এসব সূচক বিশ্লেষণে দেখা যায়, বৈদেশিক মুদ্রার রিজার্ভ, প্রবাসী আয় ও রপ্তানি আয়ে ইতিবাচক প্রবৃদ্ধি থাকলেও তার প্রভাব এখনো বেসরকারি বিনিয়োগে যথেষ্টভাবে প্রতিফলিত হচ্ছে না। বৈদেশিক খাত থেকে ডলারের সরবরাহ বাড়া অর্থনীতির জন্য স্বস্তির হলেও দেশের অভ্যন্তরে উৎপাদন, শিল্প সম্প্রসারণ ও কর্মসংস্থান বাড়াতে নতুন বিনিয়োগ প্রয়োজন।

ব্যাংক খাতে বিপুল উদ্বৃত্ত তারল্য থাকার পরও ঋণ প্রবৃদ্ধি সর্বনিম্ন পর্যায়ে নেমে আসা সেই বিনিয়োগ দুর্বলতারই ইঙ্গিত দিচ্ছে। ফলে রিজার্ভ ও রেমিট্যান্সের ইতিবাচক ধারাকে টেকসই অর্থনৈতিক প্রবৃদ্ধিতে রূপ দিতে বিনিয়োগ পরিবেশের উন্নয়ন, জ্বালানি সরবরাহ নিশ্চিত করা, মূল্যস্ফীতি নিয়ন্ত্রণ এবং ঋণের ব্যয় সহনীয় পর্যায়ে আনা জরুরি হয়ে উঠেছে।
Tag :

Write Your Comment

About Author Information

Nagorik Sangram

Popular Post

কুষ্টিয়ায় স্কুলছাত্রীকে প্রকাশ্যে কুপিয়ে জখম

মূল্যস্ফীতির কারণে অর্থনীতির সুফল থেকে বঞ্চিত হচ্ছেন সাধারণ মানুষ

Update Time : 01:28:54 am, Tuesday, 10 November 2026

গত মাসের শুরুতে আপনি যা বেতন পেয়েছেন মাসের শেষে হিসাব মেলাতে গিয়ে দেখলেন, আগের মাসের মতোই খরচ করেছেন, কিন্তু হাতে টাকা নেই। বাজারের তালিকায়ও তেমন কোনো পরিবর্তন নেই, সেই একই চাল-ডাল-মাছ-মাংস বা বাসাভাড়া।

তবু খরচ বেড়ে গেছে। এটাই মূলত মূল্যস্ফীতির গল্প। মনে করুন, গত বছর ৫০০ টাকা দিয়ে পাঁচ কেজি চাল কিনতেন। এ বছর একই টাকায় চার কেজি কিনতে পারছেন। এই এক কেজি চাল মূল্যস্ফীতি খেয়ে ফেলেছে। আপনার চাল যেমন মূল্যস্ফীতি খেয়ে ফেলেছে, ঠিক তেমনি অর্থনীতির সুফলও খেয়ে ফেলছে মূল্যস্ফীতি। মোটা দাগে বৈদেশিক মুদ্রার রিজার্ভ, প্রবাসী আয় ও রপ্তানি আয়ে ইতিবাচক প্রবৃদ্ধি থাকলেও দেশের বেসরকারি খাতের বিনিয়োগ পরিস্থিতি নিয়ে উদ্বেগ বাড়ছে।

ব্যাংক খাতে ঋণের চাহিদা কমতে কমতে গত সেপ্টেম্বরে বেসরকারি খাতে ঋণ প্রবৃদ্ধি নেমে এসেছে ইতিহাসের সর্বনিম্ন ৪ দশমিক ১৭ শতাংশে। বিপরীতে ব্যাংকগুলোতে জমেছে ৪ লাখ ৪১ হাজার ৯৫৪ কোটি টাকার উদ্বৃত্ত তারল্য। অর্থাৎ ব্যাংকে ঋণ দেওয়ার মতো বিপুল অর্থ থাকলেও নতুন বিনিয়োগে আগ্রহ দেখাচ্ছেন না উদ্যোক্তারা। এতে অর্থনীতির বৈদেশিক খাতে স্বস্তির চিত্র থাকলেও অভ্যন্তরীণ উৎপাদন, বিনিয়োগ ও কর্মসংস্থান নিয়ে নতুন করে শঙ্কা তৈরি হয়েছে।

গতকাল সোমবার প্রকাশিত বাংলাদেশ পরিসংখ্যান ব্যুরোর (বিবিএস) হিসাবে, ২০২৬ সালের অক্টোবর মাসে পয়েন্ট-টু-পয়েন্ট ভিত্তিতে জাতীয় পর্যায়ে সাধারণ মূল্যস্ফীতি কমে ৮ দশমিক ২৭ শতাংশে দাঁড়িয়েছে। এর আগের মাস সেপ্টেম্বরে এ হার ছিল ৮ দশমিক ৩৪ শতাংশ। তবে মাসওয়ারী কমলেও গত বছরের একই মাসের (অক্টোবর ২০২৫) তুলনায় সার্বিক মূল্যস্ফীতি এখনো কিছুটা বেশি রয়েছে।

গত বছরের ওই মাসে সাধারণ মূল্যস্ফীতি ছিল ৮ দশমিক ১৭ শতাংশ। প্রকাশিত তথ্যে দেখা যায়, গত অক্টোবর মাসে খাদ্য খাতে মূল্যস্ফীতিতে বেশ কিছুটা স্বস্তি এসেছে। এ মাসে খাদ্য মূল্যস্ফীতি কমে ৬ দশমিক ৪০ শতাংশ হয়েছে, যা ৪২ মাসের মধ্যে সর্বনিম্ন খাদ্য মূল্যস্ফীতি। গত সেপ্টেম্বর মাসে ছিল ৭ দশমিক ২২ শতাংশ। অর্থাৎ এক মাসের ব্যবধানে খাদ্য মূল্যস্ফীতি শূন্য দশমিক ৮২ শতাংশ পয়েন্ট কমেছে।

শুনতে ভালো লাগতে পারে যে, মূল্যস্ফীতি কমেছে। কিন্তু এর অর্থ এই নয় যে বাজারের পণ্য আগের চেয়ে সস্তা হয়েছে। আসলে দাম বাড়ার গতি কমেছে, দাম কমেনি। ধরুন, এক কেজি চালের দাম দুই বছর আগে ছিল ১০০ টাকা। পরের বছর তা থেকে বেড়ে ১০৮ টাকা হলো। আর এ বছর হয়েছে ১১৫ টাকা। মানে চালের দাম প্রতি বছরই বেড়েছে, কিন্তু প্রথম বছরের (৮ টাকা) তুলনায় পরের বছর (৭ টাকা) কম বেড়েছে।

এতে মূল্যস্ফীতি কিছুটা কমেছে মনে হলেও আসলে চালের দাম কিন্তু কমেনি। ব্রেক ধরলে গাড়ি থেমে যায়, কিন্তু অর্থনীতির গাড়ি কখনো থামে না। আর বাংলাদেশের মতো স্বল্পোন্নত দেশে সাধারণত কোনো জিনিসের দাম বাড়ার পর কমে যাওয়ার উদাহরণ বিরল। তথ্য মতে, খাদ্য মূল্যস্ফীতি কমলেও বিপরীত চিত্র দেখা গেছে খাদ্যবহির্ভূত খাতে। অক্টোবর মাসে এ খাতে মূল্যস্ফীতি বেড়ে দাঁড়িয়েছে ৯ দশমিক ৮৯ শতাংশে, আগের মাস সেপ্টেম্বরে যা ছিল ৯ দশমিক ৩০ শতাংশ।

ফলে এক মাসের ব্যবধানে খাদ্যবহির্ভূত মূল্যস্ফীতি বেড়েছে শূন্য দশমিক ৫৯ শতাংশ পয়েন্ট। এদিকে বছরওয়ারী তুলনায় দেখা যায়, ২০২৫ সালের অক্টোবরে সাধারণ মূল্যস্ফীতি ছিল ৮ দশমিক ১৭ শতাংশ। চলতি বছরের অক্টোবর মাসে তা বেড়ে দাঁড়িয়েছে ৮ দশমিক ২৭ শতাংশে। অর্থাৎ এক বছরের ব্যবধানে সার্বিক মূল্যস্ফীতি বেড়েছে শূন্য দশমিক ১০ শতাংশ পয়েন্ট। মূলত বাজারের দু-একটি পণ্যের দাম দেখে মূল্যস্ফীতি বের করা হয় না।

বিবিএস ৩৮৩টি পণ্যের ৭৪৯টি ধরন ও সেবার দাম সংগ্রহ করে। এতে খাদ্য ও খাদ্যবহির্ভূত পণ্য এবং গ্রাম ও শহরের দাম বিবেচনায় নেওয়া হয়। চাল-ডাল, তেল, পোশাক, বাসাভাড়া, যাতায়াতসহ নানা খরচের পরিবর্তন এতে ধরা পড়ে। সহজভাবে বললে, গত বছরের জুলাইয়ে এসব জিনিস কিনতে একজন মানুষকে গড়ে যত টাকা খরচ করতে হতো, এ বছরের জুলাইয়ে তার চেয়ে কত বেশি খরচ হচ্ছে, সেই পরিবর্তন থেকেই মূল্যস্ফীতির হার পাওয়া যায়।

তবে মূল্যস্ফীতির চাপ কম আয়ের মানুষের ওপর বেশি পড়ে। কারণ তাদের আয়ের বড় অংশই খাবার, বাসাভাড়া, যাতায়াতের মতো প্রয়োজনীয় খরচে চলে যায়। ধরুন, একজনের আয় ২০ হাজার টাকা। এর মধ্যে ১২ হাজার টাকা খাবার ও বাসাভাড়ায় চলে যায়। এসব খরচ বাড়লে তার হাতে অন্য খরচ কমানোর সুযোগ থাকে খুব কম। তখন তাকে সঞ্চয় ভাঙতে হয়, ধার করতে হয় বা প্রয়োজন কমাতে হয়।

এ কারণেই একই ৮ শতাংশ মূল্যস্ফীতি সবার জন্য একই রকম নয়। যার আয় বেশি, তার বাজেটে সামলানোর জায়গা থাকে। যার আয় কম, তার বাজেটের প্রায় পুরোটাই যদি প্রয়োজনীয় খরচে চলে যায়, তাহলে সামান্য দাম বাড়াও তার জন্য বড় ধাক্কা। ধরুন, আপনি অনেক কষ্ট করে ব্যাংকে এক লাখ টাকা জমিয়েছেন। এক বছর পর সেই টাকার অঙ্ক একই থাকল। কিন্তু এর মধ্যে যদি জিনিসপত্রের দাম উল্লেখযোগ্যভাবে বেড়ে যায়, তাহলে সেই এক লাখ টাকা দিয়ে আগের মতো জিনিস কেনা যাবে না।

অর্থাৎ ব্যাংকের হিসাবে আপনার টাকা একই আছে, কিন্তু বাস্তবে টাকার মূল্য কমে গেছে। এ কারণেই মূল্যস্ফীতি শুধু আজকের বাজার খরচের সমস্যা নয়, এটি ভবিষ্যতের জন্য জমিয়ে রাখা টাকার মূল্যও কমিয়ে দেয়। গত জুলাইয়ে বাংলাদেশের জাতীয় মজুরি বৃদ্ধির হার ছিল ৮ দশমিক ২২ শতাংশ। একই সময়ে মূল্যস্ফীতি ছিল ৮ দশমিক ৩২ শতাংশ। অর্থাৎ গড়ে মজুরি বাড়ার হার মূল্যস্ফীতির চেয়ে সামান্য কম।

সহজ ভাষায়, মানুষের আয় যতটা বেড়েছে, জিনিসপত্রের দাম তার চেয়ে একটু বেশি বেড়েছে। ফলে মানুষের প্রকৃত ক্রয়ক্ষমতা এখনো চাপের মধ্যে। তাই কারো বেতন ৮ শতাংশ বাড়লেও যদি তার নিত্যপ্রয়োজনীয় খরচ ৯ শতাংশ বাড়ে, তাহলে কাগজে বেতন বাড়লেও বাস্তবে তার জীবনযাত্রায় স্বস্তি না-ও আসতে পারে। তাই যে মানুষ প্রতিদিন বাসে যাতায়াত করেন, তার ওপর চাপ এক রকম।

যিনি নিয়মিত বাইরে খান, তার চাপ আবার অন্য রকম। তথ্য মতে, বাংলাদেশের মতো আমদানিনির্ভর দেশে আন্তর্জাতিক বাজারে তেল, খাদ্য বা কাঁচামালের দাম বাড়লে তার প্রভাব দেশের বাজারেও পড়ে। আবার আন্তর্জাতিক বাজারে দাম না বাড়লেও ডলারের দাম বেড়ে গেলে আমদানি করতে বেশি টাকা লাগে। সেই বাড়তি খরচ শেষ পর্যন্ত পণ্যের দামে আসতে পারে। ধরা যাক, বিদেশ থেকে ১০০ ডলারের একটি পণ্য আনতে আগে যে পরিমাণ টাকা লাগত, ডলারের দাম বাড়লে একই পণ্য আনতে এখন বেশি টাকা লাগবে।

ব্যবসায়ী সেই বাড়তি খরচের একটি অংশ পণ্যের দামে যোগ করতে পারেন। এরপর দাম বাড়ার ঢেউ অন্য জায়গায়ও যায়। জ্বালানির দাম বাড়লে পরিবহন খরচ বাড়ে। পরিবহন খরচ বাড়লে বাজারে পণ্য আনতে খরচ বাড়ে। কাঁচামালের দাম বাড়লে কারখানার উৎপাদন খরচ বাড়ে। ফলে শেষ পর্যন্ত ক্রেতাকেই বেশি দাম দিতে হয়। চাহিদার তুলনায় সরবরাহ কমে যাওয়া, ডলার সংকট, টাকার দরপতন, মজুতদারি ও বাজার কারসাজিও দাম বাড়াতে পারে।

শেষ পর্যন্ত মূল্যস্ফীতির সবচেয়ে সহজ হিসাবটি অর্থনীতির বইয়ে নয়, বাজারের ব্যাগে। এক বছর আগে যে টাকা দিয়ে পাঁচটি জিনিস কেনা যেত, এখন যদি চারটি কিনতে হয়, তাহলে বুঝতে হবে টাকার ক্রয়ক্ষমতা কমেছে। সোজা কথায়, মূল্যস্ফীতি মানে শুধু জিনিসের দাম বাড়া নয়, এর মানে একই টাকায় আগের চেয়ে কম ‘জীবন’ কেনা। মানুষের কেনাকাটার সামর্থ্য কমে যাওয়ার পেছনে আয় ও ব্যয়ের ব্যবধানকে বড় কারণ হিসেবে দেখছেন অর্থনীতিবিদরা।

বেসরকারি গবেষণা প্রতিষ্ঠান সিপিডির সম্মাননীয় ফেলো ড. ফাহমিদা খাতুন বলেন, দীর্ঘদিনের উচ্চ মূল্যস্ফীতিতে খাদ্য, বাসস্থান, চিকিৎসা ও শিক্ষার ব্যয় বেড়েছে। এতে শ্রমিকসহ সাধারণ মানুষের প্রকৃত আয় ও ক্রয়ক্ষমতা কমেছে। নিত্যপ্রয়োজনীয় ব্যয় মেটানোর পর অন্যান্য পণ্য কেনার সামর্থ্য থাকছে না। তিনি বলেন, জীবনযাত্রার ব্যয়ের সঙ্গে সামঞ্জস্য রেখে শ্রমিকদের মজুরি বাড়ানো জরুরি।

মজুরি নির্ধারণের ক্ষেত্রে শ্রমিক পরিবারের প্রকৃত ব্যয়, কর্মস্থল এলাকার জীবনযাত্রার খরচ, উৎপাদনশীলতা ও শিল্পের সক্ষমতা বিবেচনায় নিতে হবে। একই সঙ্গে দক্ষতা ও প্রযুক্তির ব্যবহার বাড়িয়ে উৎপাদনশীলতা উন্নত করতে হবে। বাংলাদেশ ব্যাংকের তথ্য অনুযায়ী, একসময় দেশের বেসরকারি খাতে ঋণ প্রবৃদ্ধি নিয়মিত দুই অঙ্কের ঘরে ছিল। সর্বশেষ ২০২৪ সালের জুলাইয়ে এ প্রবৃদ্ধি ছিল ১০ দশমিক ১৩ শতাংশ।

পরের মাসে তা কমে ৯ দশমিক ৮৬ শতাংশে দাঁড়ায়। এর পর থেকে ধারাবাহিকভাবে কমতে থাকে। চলতি বছরের মার্চে প্রথমবারের মতো ঋণ প্রবৃদ্ধি ৫ শতাংশের নিচে নামে। জুনে তা আরও কমে ৪ দশমিক ৪৭ শতাংশে দাঁড়ায়। কয়েক মাসের ব্যবধানে সেই অবস্থান থেকেও আরও নিচে নেমে গেছে। ঋণ প্রবৃদ্ধির এমন পতনের পেছনে রয়েছে উচ্চ মূল্যস্ফীতি, ঋণের উচ্চ সুদহার, জ্বালানি সংকট এবং বিনিয়োগ পরিবেশের অনিশ্চয়তা।

বৈশ্বিক অর্থনৈতিক পরিস্থিতির কারণে রপ্তানি বাজারে চাহিদা প্রত্যাশিত মাত্রায় বাড়ছে না। একই সঙ্গে অভ্যন্তরীণ বাজারেও পণ্য বিক্রির গতি কম। ফলে উৎপাদন বাড়ানোর পরিবর্তে অনেক উদ্যোক্তা বিদ্যমান ব্যবসা টিকিয়ে রাখার দিকে মনোযোগ দিচ্ছেন। নতুন কারখানা স্থাপন, উৎপাদন সক্ষমতা সম্প্রসারণ কিংবা ব্যবসা বড় করার মতো উদ্যোগে আগ্রহ কমেছে।

নাম প্রকাশে অনিচ্ছুক একটি বেসরকারি ব্যাংকের এমডি বলেন, উচ্চ মূল্যস্ফীতিসহ নানা কারণে বৈশ্বিকভাবেই পণ্যের চাহিদা কমেছে। এর প্রভাব দেশের রপ্তানি খাতেও পড়েছে। অভ্যন্তরীণ বাজারেও তেমন চাহিদা নেই। ফলে পণ্য উৎপাদন করে বিক্রি করার সুযোগ সংকুচিত হয়েছে। এ কারণে ঋণের চাহিদাও কমেছে। উৎপাদনকারীরা প্রয়োজনীয় গ্যাস সরবরাহের নিশ্চয়তা পাচ্ছেন না।

বর্তমান বৈশ্বিক পরিস্থিতিতে খুব দ্রুত চাহিদা বাড়ার সম্ভাবনাও দেখছেন না তিনি। এ অবস্থায় সরকারের পক্ষ থেকে অভ্যন্তরীণ সমস্যাগুলো সমাধানের চেষ্টা করতে হবে। ঋণের চাহিদা কমে যাওয়ার সরাসরি প্রভাব পড়েছে ব্যাংক খাতের তারল্য ব্যবস্থাপনায়। বাংলাদেশ ব্যাংকের তথ্য অনুযায়ী, গত আগস্ট শেষে ব্যাংক খাতে উদ্বৃত্ত তারল্যের পরিমাণ দাঁড়িয়েছে ৪ লাখ ৪১ হাজার ৯৫৪ কোটি টাকা।

অর্থাৎ ব্যাংকগুলোর হাতে বিপুল পরিমাণ অর্থ থাকলেও তা বেসরকারি খাতে ঋণ হিসেবে যথেষ্ট পরিমাণে ব্যবহৃত হচ্ছে না। সাধারণত ব্যাংকের তারল্য বাড়লে ঋণ বিতরণের সক্ষমতা বাড়ে। কিন্তু ঋণ নেওয়ার মতো নতুন বিনিয়োগ ও ব্যবসা সম্প্রসারণের উদ্যোগ না থাকলে সেই অর্থ অর্থনীতিতে কাঙ্ক্ষিত ভূমিকা রাখতে পারে না। ব্যাংকারদের মতে, ঋণ প্রবৃদ্ধির হিসাবের ক্ষেত্রে সুদের প্রভাবও বিবেচনায় নিতে হয়।

ব্যাংকঋণ নিয়মিত থাকলে সুদ আদায় না হলেও অনেক ক্ষেত্রে সেই সুদ ঋণের স্থিতির সঙ্গে যুক্ত হয়। ফলে ঋণ প্রবৃদ্ধির হিসাব শুধু নতুন ঋণ বিতরণের পরিমাণ দিয়ে নির্ধারিত হয় না। তবে প্রকাশিত প্রবৃদ্ধির হার এত নিচে নেমে আসা বেসরকারি খাতে নতুন ঋণের চাহিদা ও অর্থনৈতিক কর্মকাণ্ডের দুর্বলতার ইঙ্গিত দেয়। বাংলাদেশ ব্যাংকের সর্বশেষ প্রকাশিত তথ্য অনুযায়ী, গত আগস্টে ব্যাংকঋণের গড় সুদহার ছিল ১১ দশমিক ৮৩ শতাংশ।

একই সময়ে আমানতের গড় সুদহার ছিল ৬ দশমিক ১৬ শতাংশ। উচ্চ সুদে ঋণ নিয়ে ব্যবসা পরিচালনা ও উৎপাদন সম্প্রসারণ উদ্যোক্তাদের জন্য ব্যয়বহুল হয়ে উঠেছে। এর সঙ্গে কাঁচামাল, বিদ্যুৎ, গ্যাস ও পরিবহন ব্যয় যুক্ত হওয়ায় উৎপাদন খাতের ওপর চাপ বাড়ছে। ফলে নতুন ঋণ নিয়ে বিনিয়োগের পরিবর্তে অনেক উদ্যোক্তা অপেক্ষার নীতি অনুসরণ করছেন। ঋণ প্রবৃদ্ধির দীর্ঘমেয়াদি চিত্রেও এই পতনের গভীরতা স্পষ্ট।

বাংলাদেশ ব্যাংকের ওয়েবসাইটে ১৯৯৩-৯৪ অর্থবছর থেকে বেসরকারি খাতের ঋণ প্রবৃদ্ধির তথ্য রয়েছে। এর মধ্যে ১৯৯৩-৯৪ অর্থবছরে প্রবৃদ্ধি ছিল ৮ দশমিক ৫৭ শতাংশ। পরের অর্থবছরে তা বেড়ে ২৬ দশমিক ৬৬ শতাংশে পৌঁছায়, যা এখন পর্যন্ত সর্বোচ্চ। ২০০৭-০৮ অর্থবছরে দ্বিতীয় সর্বোচ্চ ২৫ দশমিক ১৫ শতাংশ প্রবৃদ্ধি হয়েছিল। দীর্ঘ সময় পর করোনাভাইরাস মহামারির প্রভাবে ২০১৯-২০ অর্থবছর শেষে ঋণ প্রবৃদ্ধি কমে ৮ দশমিক ৬১ শতাংশে নেমে আসে।

পরের অর্থবছরে তা আরও কমে ৮ দশমিক ৩৫ শতাংশ হয়। পরে ২০২১-২২ অর্থবছরে অর্থনৈতিক কর্মকাণ্ড বাড়তে থাকলে ঋণ প্রবৃদ্ধি বেড়ে ১৩ দশমিক ৬৬ শতাংশে ওঠে। কিন্তু এরপর আবার কমতে শুরু করে। ২০২২-২৩ অর্থবছরে প্রবৃদ্ধি ছিল ১০ দশমিক ৫৭ শতাংশ, ২০২৩-২৪ অর্থবছরে ৯ দশমিক ৮৪ শতাংশ এবং ২০২৪-২৫ অর্থবছরে ৬ দশমিক ৪৯ শতাংশ। পরবর্তী সময়ে তা আরও কমে জুনে ৪ দশমিক ৪৭ শতাংশ এবং সেপ্টেম্বরে ৪ দশমিক ১৭ শতাংশে নেমেছে।

বাংলাদেশ ব্যাংকের সংশ্লিষ্ট একজন কর্মকর্তা বলেন, বেসরকারি খাতে ঋণের অস্বাভাবিক প্রবৃদ্ধি যেমন ভালো নয়, তেমনি এত কম প্রবৃদ্ধিও অর্থনীতির জন্য উদ্বেগজনক। কারণ, বেসরকারি খাতের বিনিয়োগের সঙ্গে জিডিপি প্রবৃদ্ধি ও কর্মসংস্থান সরাসরি সম্পর্কিত। ঋণের চাহিদা কমতে থাকলে নতুন শিল্প স্থাপন, কারখানার সম্প্রসারণ ও উৎপাদন বাড়ানোর উদ্যোগ বাধাগ্রস্ত হবে।

এর প্রভাব পড়বে সামগ্রিক অর্থনৈতিক প্রবৃদ্ধিতে। করোনা মহামারি শুরুর পর থেকে দেশের অর্থনীতিকে একের পর এক বৈশ্বিক ও অভ্যন্তরীণ সংকট মোকাবিলা করতে হয়েছে। করোনার ধাক্কা কাটিয়ে ওঠার আগেই ২০২২ সালে রাশিয়া-ইউক্রেন যুদ্ধ শুরু হয়। এতে আন্তর্জাতিক বাজারে জ্বালানি ও পণ্যের দাম বেড়ে যায়। একই সময়ে টাকার বিপরীতে ডলারের বিনিময় হার বেড়ে যাওয়ায় বৈদেশিক মুদ্রাবাজারে অস্থিরতা তৈরি হয়।

আমদানি ব্যয় বাড়ার পাশাপাশি দেশে মূল্যস্ফীতিও উচ্চপর্যায়ে পৌঁছে। এরপর ২০২৪ সালের আগস্টে রাজনৈতিক পট পরিবর্তনের পর ব্যবসা-বাণিজ্যে নানা অনিশ্চয়তা তৈরি হয়। ব্যবসার আড়ালে আর্থিক অনিয়ম ও জালিয়াতির সঙ্গে জড়িত ব্যক্তিদের কেউ কেউ দেশ ছেড়ে পালিয়ে যাওয়ায় সংশ্লিষ্ট প্রতিষ্ঠানের কার্যক্রমেও প্রভাব পড়ে। এর মধ্যে আন্তর্জাতিক ভূরাজনৈতিক সংঘাত ও বৈশ্বিক অর্থনৈতিক অনিশ্চয়তা নতুন করে চাপ তৈরি করেছে।

সব মিলিয়ে বেসরকারি খাতে নতুন বিনিয়োগের আগ্রহ কমেছে। অর্থনীতিতে গতিশীলতা ফেরাতে কেন্দ্রীয় ব্যাংক ও সরকারের পক্ষ থেকে বিভিন্ন উদ্যোগ নেওয়া হয়েছে। শিল্প, কৃষিসহ বিভিন্ন খাতের জন্য কম সুদে ৬০ হাজার কোটি টাকার প্রণোদনা প্যাকেজ ঘোষণা করা হয়েছে। বন্ধ কারখানা সচল করা, উৎপাদন বাড়ানো এবং উদ্যোক্তাদের অর্থায়নের সুযোগ তৈরির লক্ষ্যেই এ উদ্যোগ নেওয়া হয়েছে।

তবে ব্যাংকগুলোতে অর্থের জোগান থাকলেও উদ্যোক্তাদের মধ্যে বিনিয়োগের চাহিদা তৈরি না হলে এসব উদ্যোগের প্রত্যাশিত সুফল পাওয়া কঠিন হবে। বাংলাদেশ ইনস্টিটিউট অব ব্যাংক ম্যানেজমেন্টের (বিআইবিএম) মহাপরিচালক এজাজুল ইসলাম বলেন, ‘ঋণের তুলনায় আমানত দ্রুত বাড়ায় ব্যাংকগুলোর হাতে পর্যাপ্ত তারল্য রয়েছে। বেসরকারি খাতে ঋণপ্রবৃদ্ধি ৫ শতাংশের নিচে থাকলেও আমানত প্রবৃদ্ধি ১০ শতাংশের বেশি।

ফলে ব্যাংকগুলোর দৈনন্দিন কার্যক্রম পরিচালনায় কেন্দ্রীয় ব্যাংক ও আন্তঃব্যাংক বাজার থেকে ধার নেওয়ার প্রয়োজন কমছে। ব্যাংকে উদ্বৃত্ত তারল্য বাড়ার পাশাপাশি স্বল্পমেয়াদি ধার কমে যাওয়া অর্থনীতিতে বিনিয়োগ ও নতুন ঋণের চাহিদা দুর্বল থাকারই ইঙ্গিত দিচ্ছে। ’ অন্যদিকে বৈদেশিক মুদ্রার রিজার্ভের অবস্থান কিছুটা স্বস্তিদায়ক। বাংলাদেশ ব্যাংকের তথ্য অনুযায়ী, গত ১ নভেম্বর দেশের মোট বৈদেশিক মুদ্রার রিজার্ভ বা গ্রস রিজার্ভ ছিল ৩৬ হাজার ২৫৪ দশমিক ০১ মিলিয়ন ডলার।

আইএমএফের বিপিএম৬ পদ্ধতি অনুযায়ী রিজার্ভের পরিমাণ ছিল ৩১ হাজার ৩৮৭ দশমিক ১২ মিলিয়ন ডলার। ডলারের সরবরাহ পরিস্থিতি ও বৈদেশিক লেনদেনের সক্ষমতার ক্ষেত্রে রিজার্ভ একটি গুরুত্বপূর্ণ সূচক। প্রবাসী আয়েও ইতিবাচক প্রবৃদ্ধি রয়েছে। চলতি ২০২৬-২৭ অর্থবছরের ১ জুলাই থেকে ১ নভেম্বর পর্যন্ত দেশে রেমিট্যান্স এসেছে ১১ হাজার ৬৮৭ মিলিয়ন ডলার।

আগের অর্থবছরের একই সময়ে এসেছিল ১০ হাজার ১৯২ মিলিয়ন ডলার। সে হিসাবে এক বছরের ব্যবধানে প্রবাসী আয় বেড়েছে ১৪ দশমিক ৭ শতাংশ। শুধু ১ নভেম্বর এক দিনেই দেশে ২২২ মিলিয়ন ডলার রেমিট্যান্স এসেছে। আগের বছরের একই দিনে এসেছিল ৪৩ মিলিয়ন ডলার। রপ্তানি আয়েও প্রবৃদ্ধির ধারা ফিরেছে। চলতি ২০২৬-২৭ অর্থবছরের প্রথম চার মাসে— অর্থাৎ জুলাই থেকে অক্টোবর পর্যন্ত রপ্তানি আয় বেড়েছে ৫ দশমিক ৮৮ শতাংশ।

এ সময়ে মোট রপ্তানি আয় দাঁড়িয়েছে ১ হাজার ৭০৯ কোটি ডলারে। আগের অর্থবছরের একই সময়ে আয় হয়েছিল ১ হাজার ৬১৪ কোটি ডলার। এক বছরের ব্যবধানে রপ্তানি আয় বেড়েছে প্রায় ৯৫ কোটি ডলার। রপ্তানি আয়ের প্রবৃদ্ধিতে সবচেয়ে বেশি অবদান তৈরি পোশাক খাতের। প্রথম চার মাসে মোট রপ্তানি আয়ের প্রায় ৮০ শতাংশ এসেছে এ খাত থেকে। পোশাকের পাশাপাশি পাট, চামড়া, ওষুধ ও প্রকৌশল পণ্য রপ্তানিতেও ভালো প্রবৃদ্ধি হয়েছে।

তবে কৃষি ও মৎস্যজাত পণ্যের কয়েকটি গুরুত্বপূর্ণ উপখাতে রপ্তানি আয় কমেছে। অর্থনীতির এসব সূচক বিশ্লেষণে দেখা যায়, বৈদেশিক মুদ্রার রিজার্ভ, প্রবাসী আয় ও রপ্তানি আয়ে ইতিবাচক প্রবৃদ্ধি থাকলেও তার প্রভাব এখনো বেসরকারি বিনিয়োগে যথেষ্টভাবে প্রতিফলিত হচ্ছে না। বৈদেশিক খাত থেকে ডলারের সরবরাহ বাড়া অর্থনীতির জন্য স্বস্তির হলেও দেশের অভ্যন্তরে উৎপাদন, শিল্প সম্প্রসারণ ও কর্মসংস্থান বাড়াতে নতুন বিনিয়োগ প্রয়োজন।

ব্যাংক খাতে বিপুল উদ্বৃত্ত তারল্য থাকার পরও ঋণ প্রবৃদ্ধি সর্বনিম্ন পর্যায়ে নেমে আসা সেই বিনিয়োগ দুর্বলতারই ইঙ্গিত দিচ্ছে। ফলে রিজার্ভ ও রেমিট্যান্সের ইতিবাচক ধারাকে টেকসই অর্থনৈতিক প্রবৃদ্ধিতে রূপ দিতে বিনিয়োগ পরিবেশের উন্নয়ন, জ্বালানি সরবরাহ নিশ্চিত করা, মূল্যস্ফীতি নিয়ন্ত্রণ এবং ঋণের ব্যয় সহনীয় পর্যায়ে আনা জরুরি হয়ে উঠেছে।